











新闻资讯
聚焦企业新动态,刷新行业新认知
最近买衣服的消费者可能已经注意到一个变化:商品详情页上“赠送退货运费险”的标签,越来越少见了。这曾是电商平台的标准配置,也是商家竞争时拿出来当“诚意”的筹码。如今,越来越多的商家正在主动关闭它,尤其是女装类目——运费险成了第一个被砍掉的成本项。有商家算了一笔账:“关掉之后,一个月省好几万,而且没有发现对复购产生任何影响。”另一位坦言:“以前觉得这是平台的硬性要求,不敢动。”一个本意是降低消费门槛的保险产品,正在被它所服务的人们“合谋抛弃”。这中间到底发生了什么?
一、80%退货率意味着什么
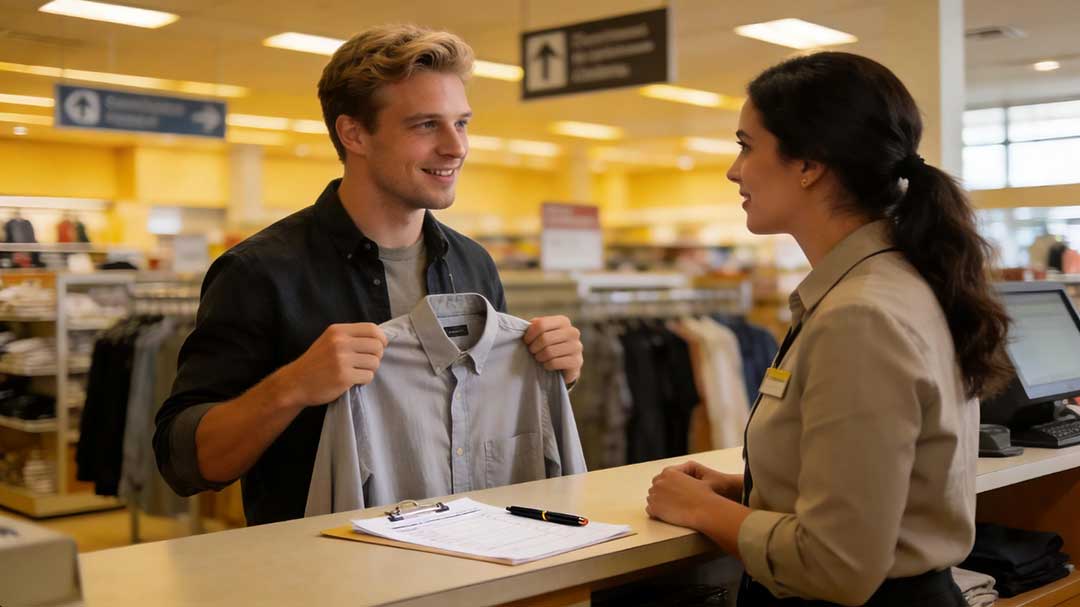
女装是运费险的重灾区,行业平均退货率在50%到80%之间。换句话说,卖出去三件衣服,能留下两件就算不错了。这并非因为商品品质在下降,而是因为消费者的购物习惯被运费险改变了。当退货不需要自己承担邮费时,网购就变成了“免费试衣间”——同款衣服不同颜色、不同尺码各买三件,留下一套最合适的,其余全部退回。这种操作在女装类目里早已不是个例。
杭州一位服饰品牌老板做过一笔精算:运费险的保费已经从最初的几毛钱涨到了现在的四五块钱一份,而他跟快递公司谈下来的发货成本只有三四块。保险比运输本身还贵。关掉运费险之后,每个月能省6000块,一年就是7万多。也有人担心:“取消之后消费者就不买了。”但实际测试结果出乎意料——关闭运费险后,退货率直接下降了28%,而转化率仅下滑了3%。真正流失的,是那些“反正能退,先买来试试”的重度试穿型顾客,而这类人群的GMV贡献远远赶不上他们带来的物流和处理成本。
退货的代价远不止保费本身。退回来的衣服里,有的吊牌被剪了,有的蹭上了粉底痕迹,季节款在快递路上耽搁几天就过季了,等包裹打开,最佳销售窗口已经关上。运费险不只是一笔保费支出,它在某种程度上重新定义了消费者的行为边界——一旦边界被推得太远,就很难再收回来。
二、运费险养肥了一批“职业选手”
比普通消费者“薅羊毛”更极端的,是职业套利者的入场。一位女装品牌运营者曾发现一个异常现象:有大量退货从哈尔滨发往义乌。运费险赔付标准是每单10到13元,而实际退货运费只需3到4元,每单净赚5到7元。有人专门租仓库操作这件事,每天发上万单,日收入超过4万元。
散户套利只是冰山一角,团伙骗保才是真正的产业链。江西萍乡一起案件的侦破过程,把整个链条拆得一清二楚。两个嫌疑人专门挑选床垫这类大件商品作为作案标的——运费高,单次赔付可达200多元。他们开设网店,用亲戚朋友的身份信息注册大量买家账号,在自己的店里“下单”,实际发出空包裹。退货时,通过第三方平台花几毛钱买一些小商品获取真实物流单号,填到大件退货订单上。保险公司看到大件退货的物流信息后,便按规赔付运费险。8个月时间,两人操作了4000多单,骗得理赔款超过100万元。
上海、福州、湖南郴州等地同类案件相继浮出水面,涉案金额从几十万到三百万不等,手法高度相似:多账号、空包、礼品网单号。有团伙甚至在社交平台上公开兜售“运费险薅羊毛教程”。警方提醒:传播此类教程本身就可能构成传授犯罪方法罪。以非法占有为目的、虚构保险事故骗取保险金的,构成保险诈骗罪,个人骗保金额达到1万元以上即达“数额较大”标准,可追究刑事责任。福州一案,涉案200余万元,主犯判处有期徒刑五年六个月。
三、成本不会消失,只会转移
那么所有这些成本,最终到底是谁在买单?
保险公司的承受极限已经到了。某电商平台的运费险赔付率高达80%。众安在线2024年的数据显示,运费险保费收入87.4亿元,占数字生态保费的54%,但赔付率几乎把保费吃干抹净——收进来100块,赔出去99块7毛。赔付率过高的品类,平台会选择涨价;退货率过高的客户,会被拒绝提供运费险服务。但所有调整最终都以“保费上涨”的方式压回到商家头上。
表面上看,运费险是保险公司的产品,但定价权并不完全在保险公司手里。由平台决定谁可以享受运费险、赔多少、怎么赔。保险公司某种程度上成了平台的“出纳”,平台则用这笔资金改善自己用户的体验。当账单超出预算时,被推出来买单的就是商家。
商家关掉运费险,只是在自救。但问题并没有因此消失。超过七成的消费者表示“没有运费险就不敢下单”,尤其是在服装这类高退货率品类上。而且,关掉运费险之后,退货纠纷变得更激烈了——消费者更倾向于用“质量问题”作为退货理由,而这类退货的运费由商家承担。有商家反馈,关掉运费险后,90%以上的退货申请都变成了“质量问题”,不想纠缠只能退款了事。损失从保费变成了纠纷处理成本,名称变了,但最终承担的人没变。
平台也在悄悄做“后手”处理。有消费者发现,因为历史退货次数多,自己大号已经无法购买运费险,但换一个小号就可以——同一件衣服,在不同账号上享受的运费险权益截然不同。算法把用户分了等级,但用户本人并不知情。
消费者不用承担试错成本,商家承担一切成本,平台收获用户体验的好感,保险公司吃下赔付亏损的风险——收益和成本分属不同主体。这套机制天然地吸引了套利者入场,根本不需要人性变坏,规则本身就是一封“邀请函”。
写在最后
“赠送退货运费险”的标签正在消失,是这场清算中最不起眼的一条注脚。它提醒我们一件事:成本永远存在,它只会转移。从用户转给商家,从商家转给保险公司,从保险公司转给平台生态,转来转去,最终仍会回到系统本身。免费退货的时代正在悄悄结束,不是因为谁变坏了,而是因为这套体系已经算不过账来了。当一件商品的退货物流成本已经超过了它的运输成本,当保费比快递费还贵,当骗保团伙能靠规则漏洞月入百万——这已经不是“服务”的范畴,而是一笔被反复转手的负资产。它在透支商家的利润、平台的信任和保险公司的底线。而所有透支,终归要还的。






 粤公网安备44010602012222