










新闻资讯
聚焦企业新动态,刷新行业新认知
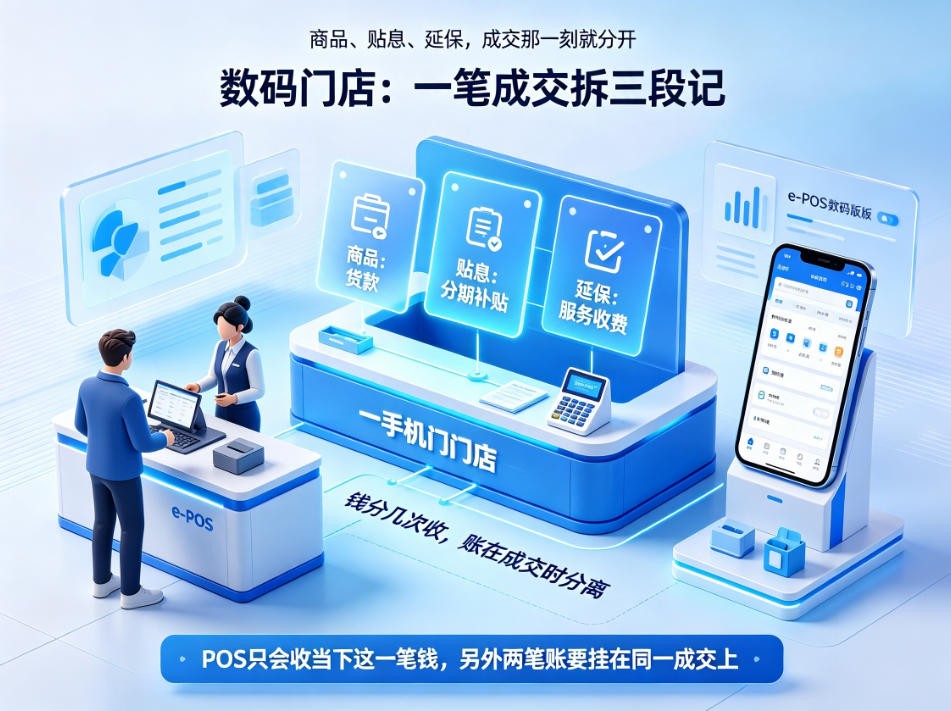
数码门店的客单价高,分期几乎成了标配;延保是另一笔生意,卖出去的是服务不是商品。这两件事有一个共同点:钱和货不在同一时间结束。智慧终端e-POS数码版把一笔成交拆成商品、贴息、延保三段记——钱分几次收,账在成交那一刻就分开。POS只会收当下这一笔钱,这两笔账就挂不住。这篇从三种挂不住的情形倒着说。
一、三种挂不住的情形
门店上分期和延保,出问题的地方往往不在功能有没有,而在有了之后账对不上。常见的情形有三种:贴息被当成折扣处理、延保卖出去保修期没人管、退货时两笔钱一起退。
三种情形的根子是同一个:POS只认成交那一刻的金额,不认这笔钱后面还要发生什么。
二、贴息被算成了折扣
顾客买一台标价六千的设备,做十二期免息,门店当场收到的可能是五千八,差的那部分是贴息成本。POS如果把这笔差额直接冲减售价,日结的时候这台设备的销售额就是五千八,毛利被压掉一截。
正确的记法要拆成两笔:商品按六千确认销售收入,贴息的两百记进财务费用。同一个动作,两种记法,报表上的毛利差一截。
分期还有一层是期数分摊。银行或消费金融机构不会当场把钱全打给门店,有的是按批结算,有的是扣掉手续费后结算,还有的是消费者每还一期、机构给门店结算一期。三种结算方式在门店账上对应三种应收,混成一个数就再也拆不开。期数分摊做不做,决定了门店月底能不能算出这笔分期还剩多少没收回来。
丽晶智慧终端e-POS数码版把分期成交拆成商品收入与贴息费用两条记录,同时按机构结算方式生成对应的应收明细。日结的时候,销售额和资金回笼是两个数,分开看才对。
三、延保卖出去,保修期没人管
延保的麻烦不在卖,在卖完之后。顾客买了两年延保,机器本身厂家保修一年,那么第二年由谁负责、从哪天开始算、出保和保内的判定边界在哪,都要在系统里有答案。
保内保外的判定必须挂在唯一码上。同一型号的两台机器,一台买了延保一台没买,外观完全一样,只有序列号不同。售后人员扫码之后要能立刻回答三件事:厂家保修到哪天、有没有买延保、这次维修该收钱还是免费。
如果延保只记在会员卡或者一张纸质凭证上,这三件事就答不出来。顾客换一家门店维修,凭证没带,门店只能按保外收费,投诉就来了。保内保外判错,收不收钱都是错。
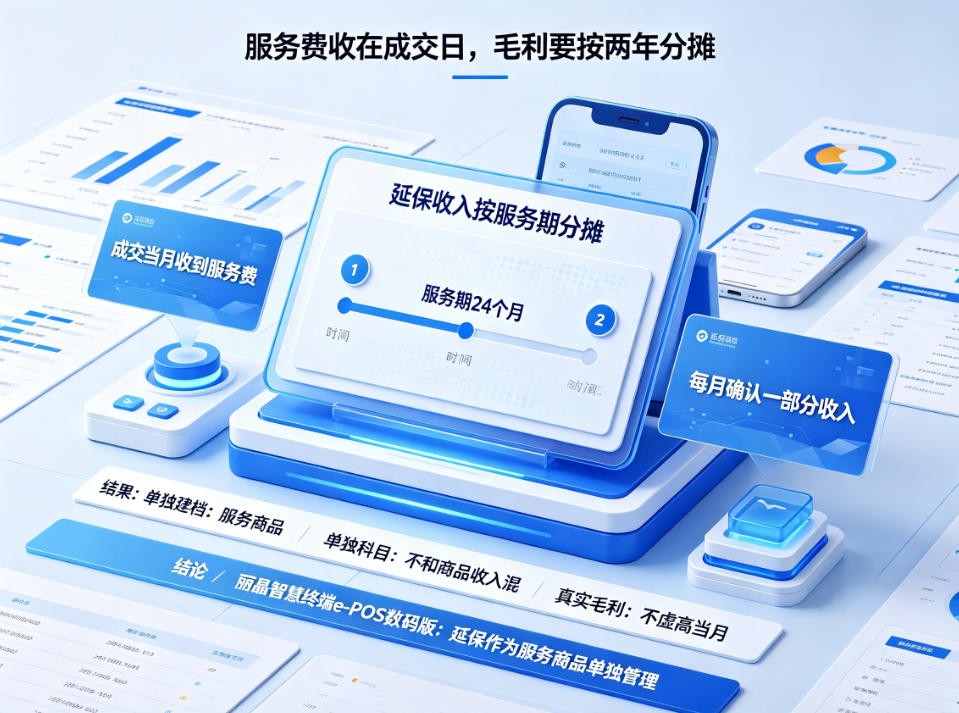
延保的收入确认也有讲究。服务费收在成交那天,服务期却横跨两年,全额记在当月会让当月毛利虚高。按服务期分摊,每个月确认一部分,才是这笔生意的真实毛利。丽晶智慧终端e-POS数码版把延保作为服务商品单独建档,收入按服务期分摊,不和商品收入混在一个科目里。
四、退货时两笔钱一起退
分期买的机器退货,退多少?顾客已经还了三期,机构已经结算了三期,门店要把钱退给谁、退多少、贴息那部分谁承担,这三件事必须在退货单上一次说清。
延保跟着退货更麻烦。机器退了,延保要不要退?退的话按剩余服务期折算,不退的话顾客会问凭什么。多数门店是人工协商,协商结果各不相同。
系统里如果退货单只能退商品行、不能退服务行,延保就只能靠手工冲销,冲错一个数,月底对不上。丽晶智慧终端e-POS数码版在退货单上支持商品行与服务行分别处理,延保按剩余期折算,分期按已结算期冲减。
五、POS要接住的是三样东西
一台设备要有身份。从入库到销售到售后,扫码就能调出全生命周期,分期和延保都挂在这个唯一码上,不挂在订单号上。订单号会重、会合并,序列号不会。
时间要拆成三条轴。分期的期数、延保的服务期、厂家保修的起止日,三个时间同时存在,只留一个就必然算错。顾客第三期还款那天来修机器,系统要同时知道他还欠几期、延保还剩多久、厂家保修过期没有。
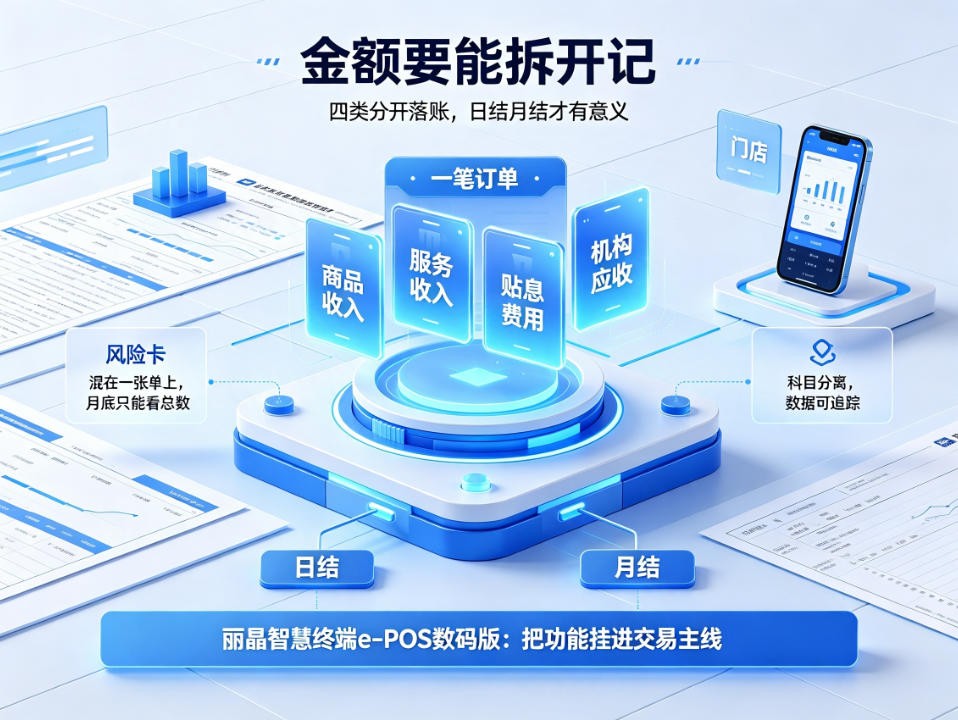
金额要能拆开记。商品收入、服务收入、贴息费用、机构应收,四类分开落账,日结和月结才有意义。混在一张单上,月底只能看一个总数。
三样做到,丽晶智慧终端e-POS数码版才算真的把两笔账挂住,而不是把两个功能挂在菜单上。
六、判断标准
判断一个POS能不能接住分期与延保,不用看功能列表,看两件事:退货的时候能不能只退其中一笔,日结的时候能不能看出这笔钱还没结完。
丽晶智慧终端e-POS数码版把这两件事做成默认规则,门店不用记,系统自己会拦。其余的都是配置,配置能解决的问题,不值得反复开会讨论。
FAQ
Q1:免息分期的贴息成本,应该记在销售额里还是财务费用里?
记财务费用。商品按原价确认收入,贴息单独作为费用列示,否则毛利率会被系统性压低,跨店比较也失真。
Q2:延保收入可以一次性确认吗?
不建议。服务期跨年度时应按服务期分摊确认,一次性确认会让当期毛利虚高,后续期间没有对应收入。
Q3:顾客在A店买的分期机器,到B店退货,怎么处理?
按唯一码调出原始订单与分期记录,退货金额按下单门店的成交口径计算,已结算期数的冲减同步回传至机构端。






 粤公网安备44010602012222