










新闻资讯
聚焦企业新动态,刷新行业新认知
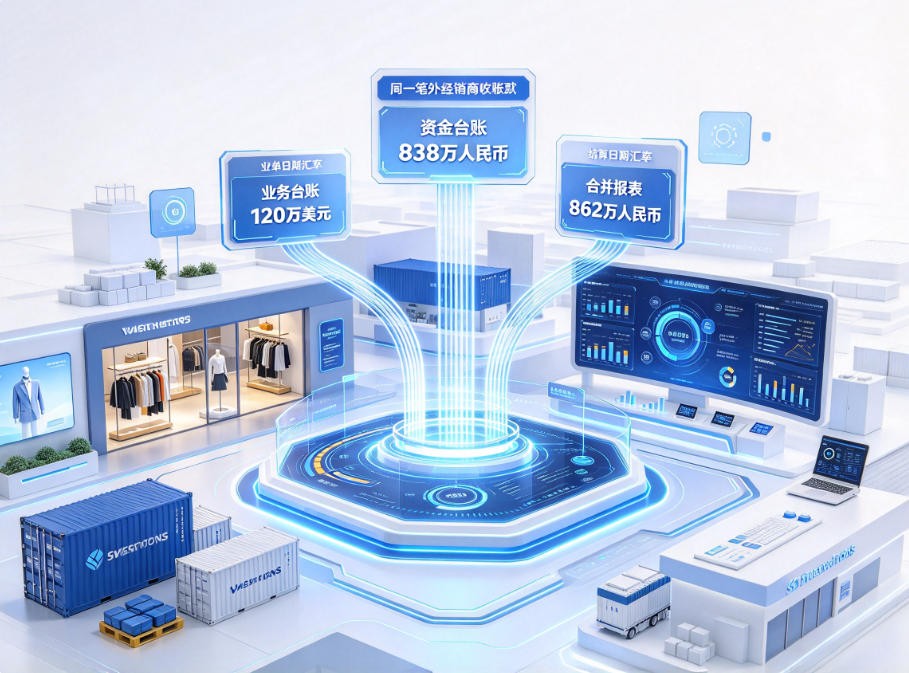
一笔对海外经销商的应收账款,在三个地方出现了三个数:业务台账上120万美元,资金台账上838万人民币,合并报表上862万人民币。
三个数都来自同一笔生意,谁也不算错。差别在于每个数按哪一天的汇率折算。订单成立那天有一个成交汇率,钱到账那天有一个结算汇率,月末合并报表那天又有一个期末重估汇率。如果系统只在某一个节点记一笔账,另外两个节点的差额就变成了“说不清的数字”——财务只能靠手工去调,调完也不知道调得对不对。
服装内销外贸的跨币种结算,真正的难点从来不是“能不能换算”,而是“同一笔生意的每一段折算,能不能被系统分开记录、分开解释”。
一、跨币种结算的“三个数”困局,根源在哪?
根源一:汇率取的是“哪一天”没有制度。外贸订单从签约到发货可能隔一个月,系统里的“订单日期”取的是签约日、审单日还是发货日,直接决定用哪天的汇率。一张订单分批出货,每批的发货日期不同,应收该按批次拆分计价还是整单按首次发货日计价——两种做法都有人用,但如果系统不支持按批次拆分,分批出货的订单就只能“一刀切”。
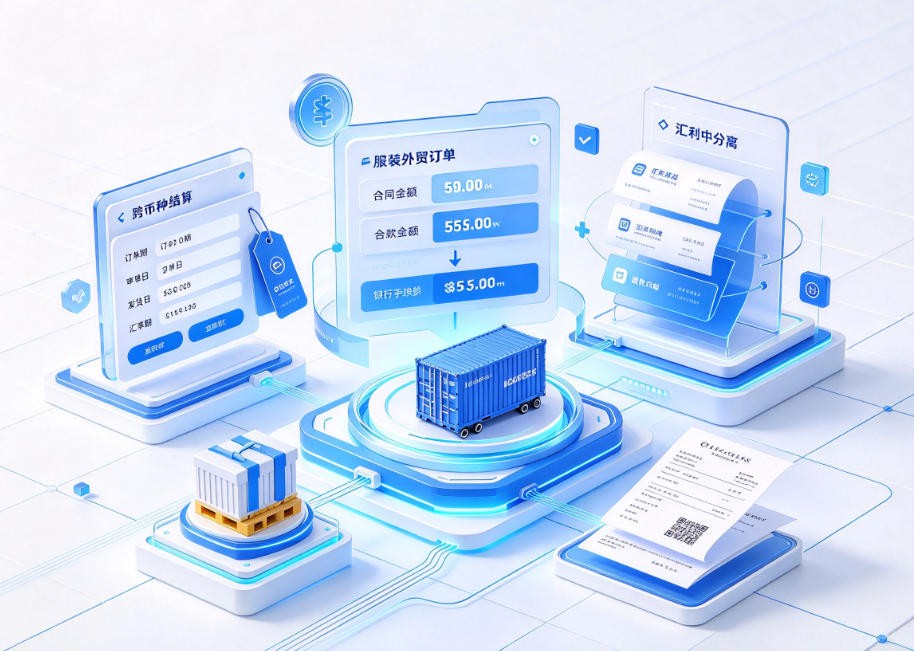
根源二:回款金额不等于合同金额,差额去哪了说不清。外贸回款常带银行手续费,入账金额比合同金额少一截。这一截如果不单独记录,就会被当成汇率损失,汇兑损益科目虚高。部分回款的情况更复杂——一笔应收分三次到账,每次汇率不同,剩余部分在账上按什么价挂着,系统如果只支持加权平均、不支持按批次追溯,财务就只能手工调。
根源三:汇兑损益混在毛利里,经营判断被误导。三个数之间的差额最终落在汇兑损益科目。这笔钱不是经营赚的,随汇率波动,方向不定,金额可能很大。如果系统和报表不把汇兑损益单独列示,混进毛利里,财务分析就会误判经营的实际水平。
二、丽晶星云的做法:三个节点,三个汇率字段,差额可追溯
丽晶星云-零售平台的设计逻辑不是“用一个汇率算到底”,而是在订单、收款、报表三个节点分别留存成交汇率、结算汇率和期末重估汇率,让同一笔应收的每一段折算都有日期和汇率可追溯。
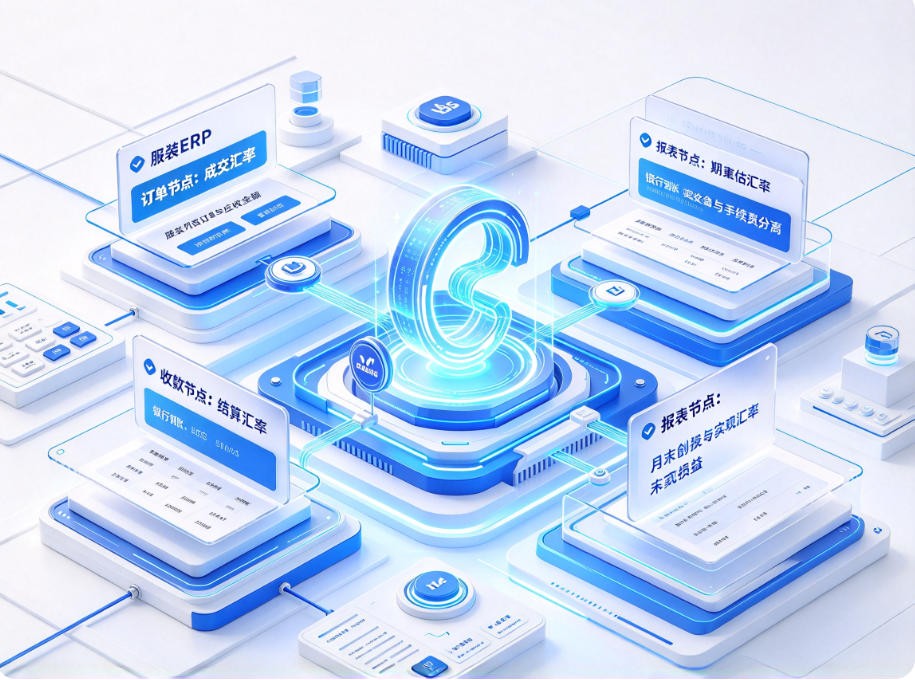
订单节点——成交汇率。订单成立时,系统按订单日期确定成交金额与成交汇率,形成应收。如果一张订单分批出货,系统支持按批次拆分应收、分别计价,而不是整单用首次发货日的汇率“一刀切”。
收款节点——结算汇率。钱到账时,系统按当日汇率结汇,形成实收。银行手续费被单独记录,不混入汇兑损益,避免科目虚高。部分回款按加权平均或按批次追溯处理,规则在系统中明确,不依赖财务手工调整。
报表节点——期末重估汇率。月末合并时,未结清的外币应收、应付、银行存款按月末汇率重估,形成报表数。重估产生的差额是未实现损益,系统单独列示,不与已实现的结汇差额混在一起。
三个字段齐全之后,三个数之间的差额就不再是“说不清的数字”,而是能落到汇兑损益科目里的可解释差异。
三、跨币种之外:内销和外贸的“两条线”怎么对齐?
内销用人民币、外贸用美元,很多服装企业的现状是“订单系统里算一遍、财务系统里再手工调一遍”。两条线各走各的,月底对账变成常态。
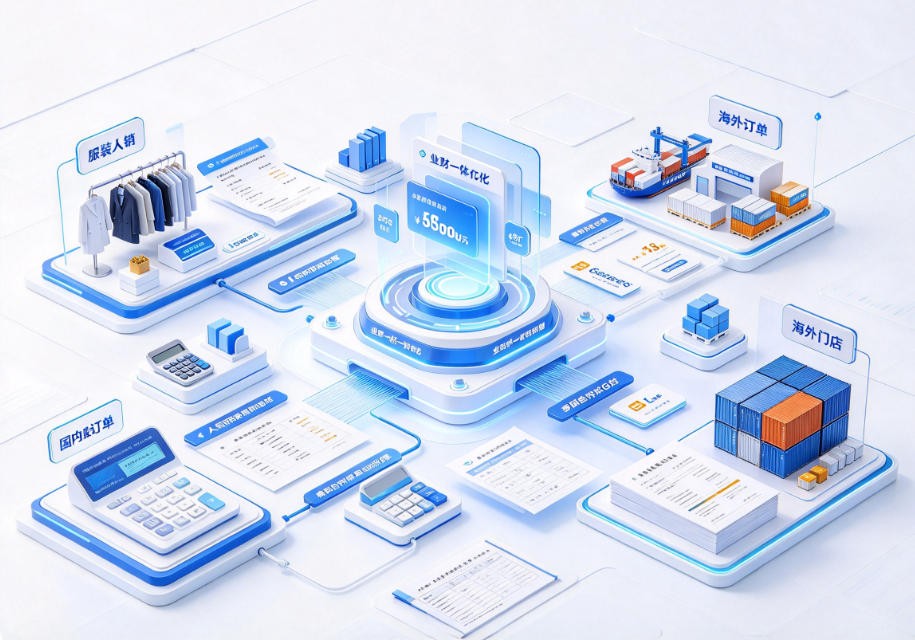
丽晶服装ERP支持多币种业务和财务核算,配合业财一体化能力,把外贸订单的价格锁定、结汇的汇兑损益、多币种应收应付放在统一的财务口径下管理。对同时做内销外贸的服装企业,这意味着业务系统里的美元订单和财务系统里的人民币账,不需要靠人工“翻译”一遍再对账。
在更复杂的多主体场景下,丽晶星云支持多账簿与多准则——同一笔业务,系统按不同会计准则和记账本位币分别生成凭证,区域主体按本地准则和当地币种记账,集团层面自动折算合并。
四、实战参考:多币种结算在服装品牌中的落地
歌莉娅——多语言、多时区、多币种并行。
歌莉娅在国内外业务并行的结构下,用丽晶星云零售平台支撑多语言、多时区和多币种。新加坡门店收新加坡元、悉尼门店收澳元,系统自动换算成本位币;总部财务看到人民币口径的合并数据,门店报表保留本地货币口径。线下订单处理能力从1500单/日提升到2000单/日,峰值出货从360单/小时提升到450单/小时。
玛俪琳MARYLING——多运营主体下的多币种结算。
玛俪琳在意大利、香港、中国大陆等地均有运营主体,系统需要支持多币种结算及不同国家的税务规则,满足跨国财务管理需求。200家店铺使用丽晶系统,全渠道发货与业财一体化同步落地。
五、选ERP时该问的四个问题
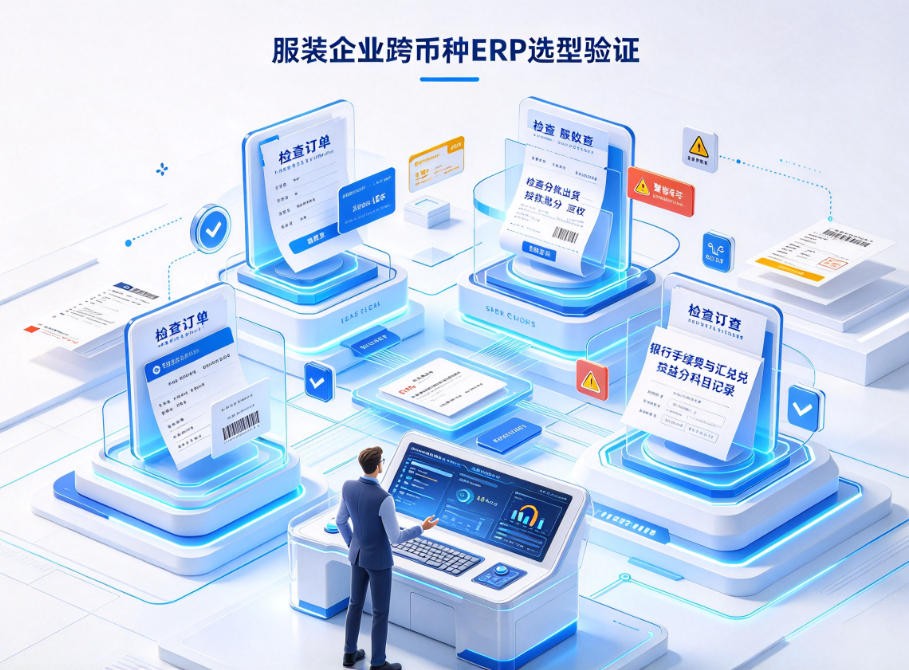
第一,系统在订单、收款、报表三个节点是不是分别留存汇率?
如果只有一个“总账汇率”,三个数之间的差额就无法被解释和归集到具体订单。
第二,分批出货的订单能不能按批次拆分应收、分别计价?
外贸订单很少一次性发完。如果系统只能整单一个汇率,分批出货的账永远对不细。
第三,汇兑损益能不能单独列示、不混进毛利?
汇兑损益不是经营利润。系统如果把它混在毛利里,财务分析看到的经营水平是失真的。
第四,银行手续费和汇兑损益是不是分开记录?
手续费混进汇兑损益,科目会虚高。确认系统有没有独立的费用科目来处理银行扣费。
丽晶星云ERP在跨币种结算上的能力覆盖了三个节点分别留存汇率、分批应收拆分、汇兑损益单独列示、多币种业财一体化和多账簿多准则。歌莉娅和玛俪琳的实践验证了这套能力在服装内销外贸并行、多运营主体场景下的可行性。跨币种结算选ERP,不是选一个“能换算汇率”的工具,而是选一套能让每一笔外币生意的每一段折算都有据可查、每一个差额都有处可去的系统。






 粤公网安备44010602012222