











新闻资讯
聚焦企业新动态,刷新行业新认知
近日,中国体育用品行业迎来了一笔震动全球资本市场的重磅交易:安踏体育10 月 7 日公告,已完成以 15.055 亿欧元(约合人民币112.89亿元)现金,向 Pinault 家族的投资公司 Artémis SAS 收购彪马PUMA 29.06% 股权。
这笔交易迅速在资本市场与时尚界掀起热议。曾与耐克、阿迪达斯并称“世界前三”的老牌德系巨头彪马,因受到细分新兴运动品牌的分流挤压,2025年营收滑落至72.96亿欧元,净亏损达6.46亿欧元,深陷业绩与估值低谷。
而在另一端,安踏选择在行业底部逆周期果断出手,不仅看中彪马在足球、赛车及专业田径领域的百年品牌积淀与欧洲、拉美全球销售网络,更试图填补自身在综合性大类赛事资源上的拼图。
近十年来,在运动户外大市场中,国际品牌“卖卖卖”、中国企业“买买买”已渐成常态,安踏、特步、非凡领越等企业频频现身国际舞台。从FILA、亚玛芬、迪桑特、可隆、狼爪,到索康尼、迈乐……这些享誉全球的国际品牌背后,如今都活跃着中国企业的操盘身影。
PART.01
中国企业,掀起全球品牌整合潮
中国运动品牌的全球“扫货”浪潮,并非盲目的资本狂欢,而是国内消费结构质变与企业内生战略升级的必然结果。回顾行业三十余年的发展历程,其演变轨迹清晰地分为三个关键阶段:
● 萌芽与代工期(1990年代至2000年代末): 国际品牌依托代理商网络主导国内中高端市场,晋江等产业集群的本土鞋服企业主要通过OEM及ODM代工模式生存,完成了最初的资本积累与全球顶级制造供应链的打磨。
● 本土崛起与规模扩张期(2008年至2018年): 伴随北京奥运热潮与城镇化渠道下沉,本土品牌迅速抢占中端大众市场。但粗放式的批发扩张在后期遭遇了严重的同质化竞争与库存危机。
● 全球资本整合与多品牌重构期(2019年至今): 随着国内户外运动参与率提升至约30%(其中Z世代占比达80%),滑雪、徒步、越野跑等户外运动全面爆发,市场跃升为万亿级赛道。面对极度细分且追求专业圈层认同的消费者,单一品牌难以全盘通吃,通过跨国并购直接吸收海外优质成熟品牌,成为头部企业构筑护城河的最优路径。
PART.02
中国运动户外企业的全球资产大盘点
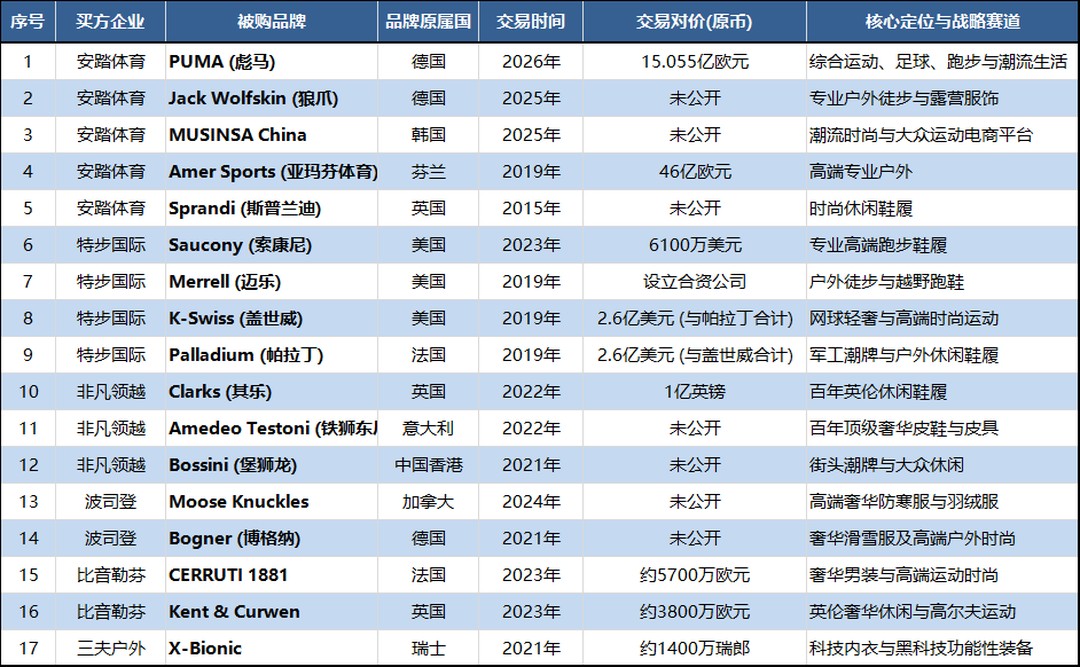
在这场波澜壮阔的整合浪潮中,安踏体育、特步国际、非凡领越、波司登、比音勒芬与三夫户外等领军企业,各自凭借清晰的战略诉求,在全球版图上落下了关键棋子。
1 安踏体育:全场景覆盖的“千亿级航母”
安踏堪称中国品牌跨国并购的教科书式样本。自2009年以3.32亿元收购连年亏损的意大利老牌斐乐(FILA)中国业务并成功打造为百亿级增长引擎后,安踏便坚定了多品牌路线。
专业与户外矩阵搭建:安踏先后合资运营日本高端专业滑雪品牌迪桑特(DESCENTE)、韩国户外品牌可隆(KOLON SPORT),收购英国户外品牌斯普兰迪(Sprandi)与女性瑜伽品牌MAIA ACTIVE。2025年上半年,安踏进一步将德国专业户外品牌狼爪(Jack Wolfskin)收入囊中,并入股韩国潮流平台MUSINSA中国公司40%股权。
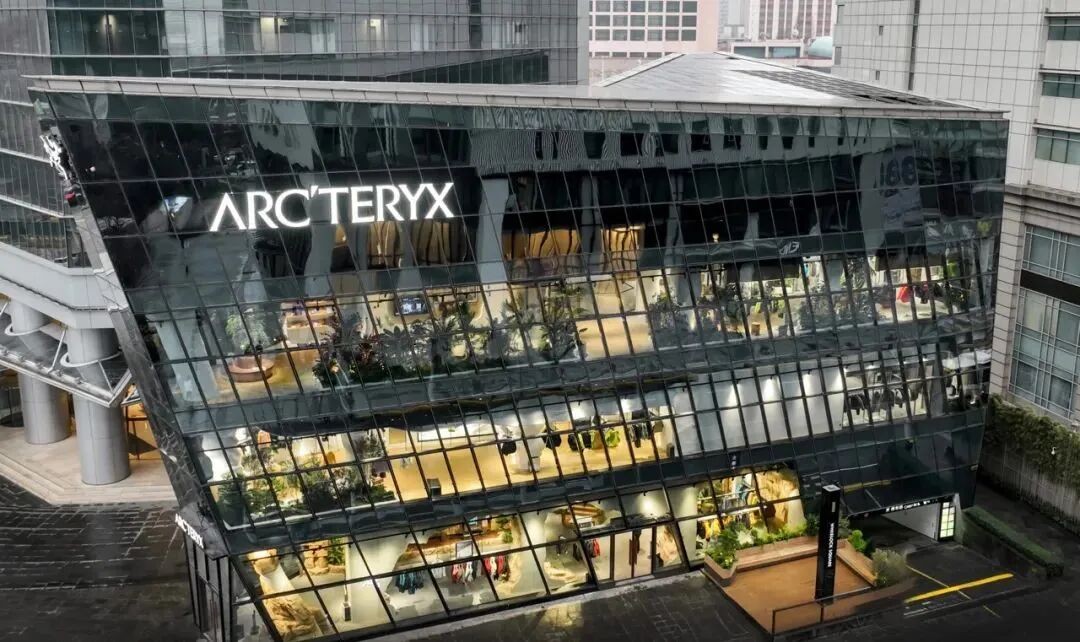
亚玛芬(Amer Sports)世纪并购: 2019年,安踏联合财团以46亿欧元(约370亿元人民币)完成对芬兰体育巨头亚玛芬的收购,将“户外爱马仕”始祖鸟(Arc'teryx)、萨洛蒙(Salomon)、威尔胜(Wilson)等顶级品牌招致麾下,并推动其于2024年在纽交所敲钟上市。加上最新入股的彪马,安踏已实现从大众运动、潮流生活到硬核极地户外的无死角覆盖。
2 特步国际:做深跑步护城河的“加减法”
特步则走出了一条深耕专业竞速的垂直化并购路径。
四大多元品牌入局:2019年,特步与美国Wolverine集团合资运营索康尼(Saucony)和迈乐(Merrell),并以2.6亿美元全资收购盖世威(K-Swiss)和帕拉丁(Palladium)全球资产。
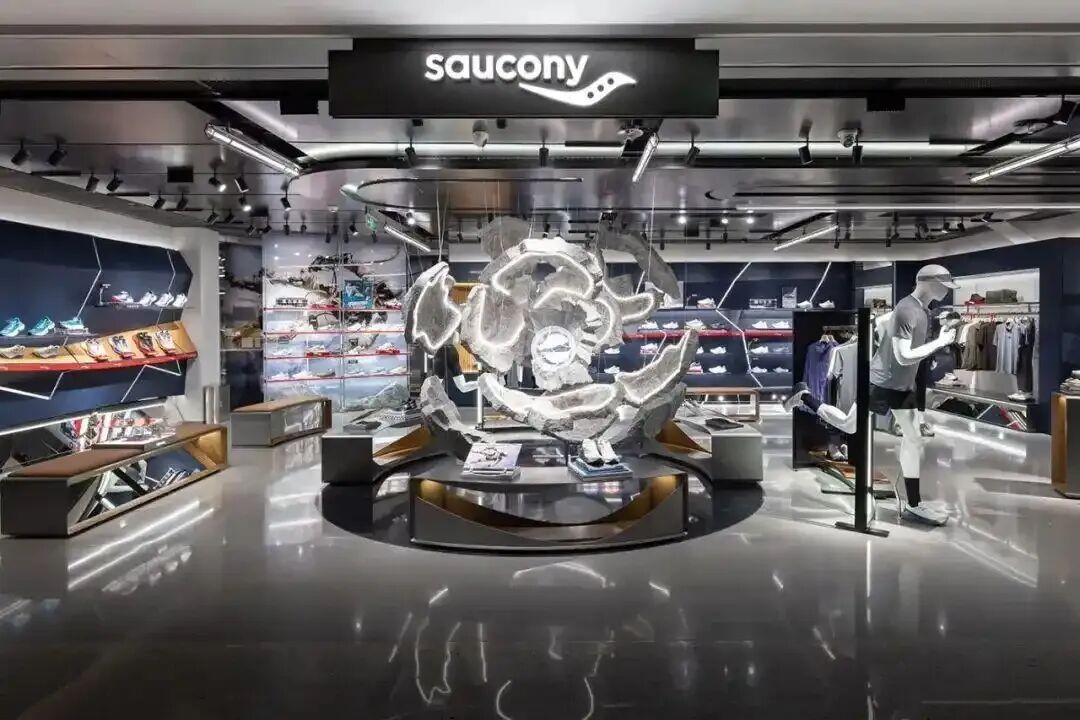
战略聚焦与果断断腕:随着索康尼凭借跑鞋科技在国内精英跑者圈层迅速打开局面,特步于2023年底出资6100万美元买断索康尼合资公司剩余股权及中国区权益,将其变为全资子公司。索康尼仅用4年即实现盈利,成为特步的第二增长曲线。与此同时,针对短期难以见效且持续亏损的盖世威与帕拉丁,特步在2024年果断进行战略剥离,集中全副资源构筑“特步(大众)+ 索康尼(高端精英)+ 迈乐(户外越野)”的跑步专业矩阵。
3 非凡领越:李宁生态的高端生活方式突围
不同于李宁主品牌恪守的“单品牌、多品类、多渠道”模式,由李宁控股的资本平台非凡领越承担起了外延式并购的重任。
2021年,非凡领越控股香港老牌堡狮龙(Bossini)并重塑为街头潮牌bossini.X。
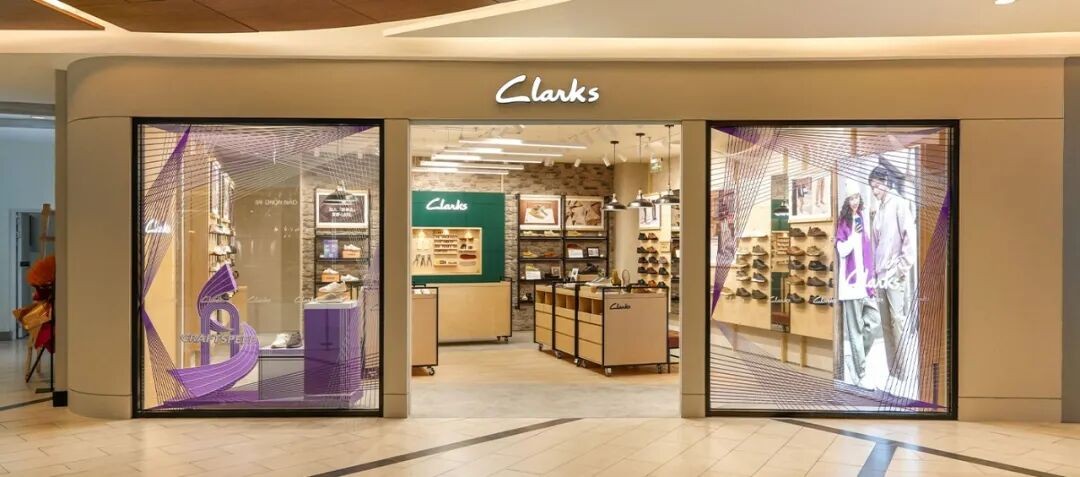
2022年,非凡领越以1亿英镑控股英国百年鞋履品牌Clarks,同年完成对意大利百年奢华皮具与鞋履品牌Amedeo Testoni(铁狮东尼)的100%全资收购,并迅速在米兰、首尔、北京及成都推进高端零售网络扩张。通过非凡领越,李宁生态体系切入了高端商务与英伦休闲等非运动专业生活赛道。
4 波司登:羽绒龙头的高端化野望
作为国内防寒服龙头,波司登积极通过资本合作打破单一羽绒服心智。
2021年,波司登与拥有近90年历史的德国奢华滑雪服品牌Bogner(博格纳)成立合资公司,将BOGNER及FIRE+ICE引入中国高端冰雪市场。
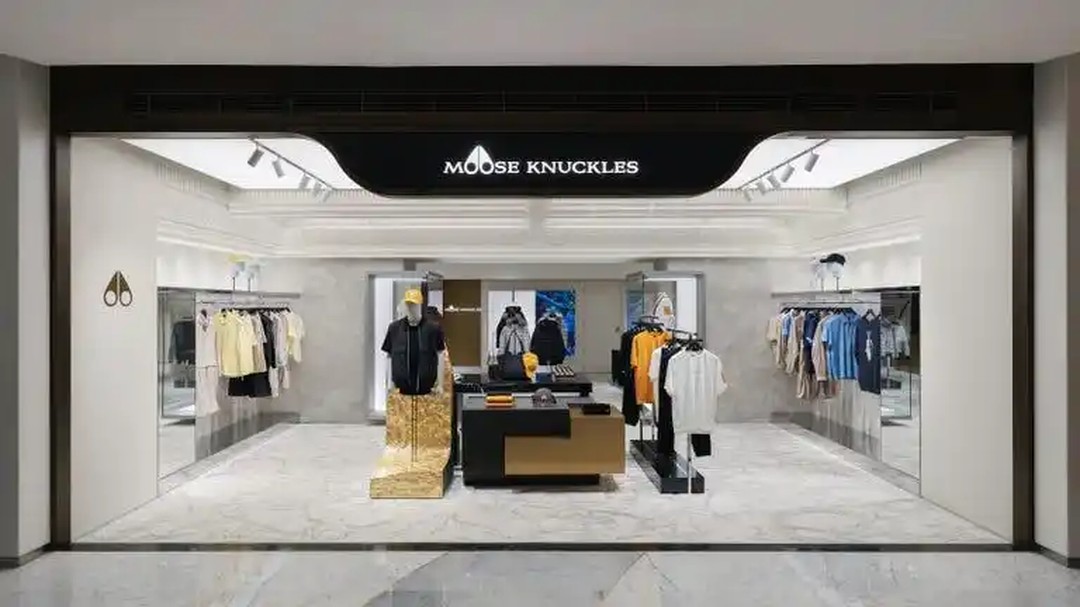
2024年,波司登战略入股加拿大奢华防寒服品牌Moose Knuckles(持股超30%),并携手前Dior/LV男装艺术总监Kim Jones发力高端设计,意图构建对抗国际奢华羽绒品牌的高端产品矩阵。
5 比音勒芬:细分领域的精准切入
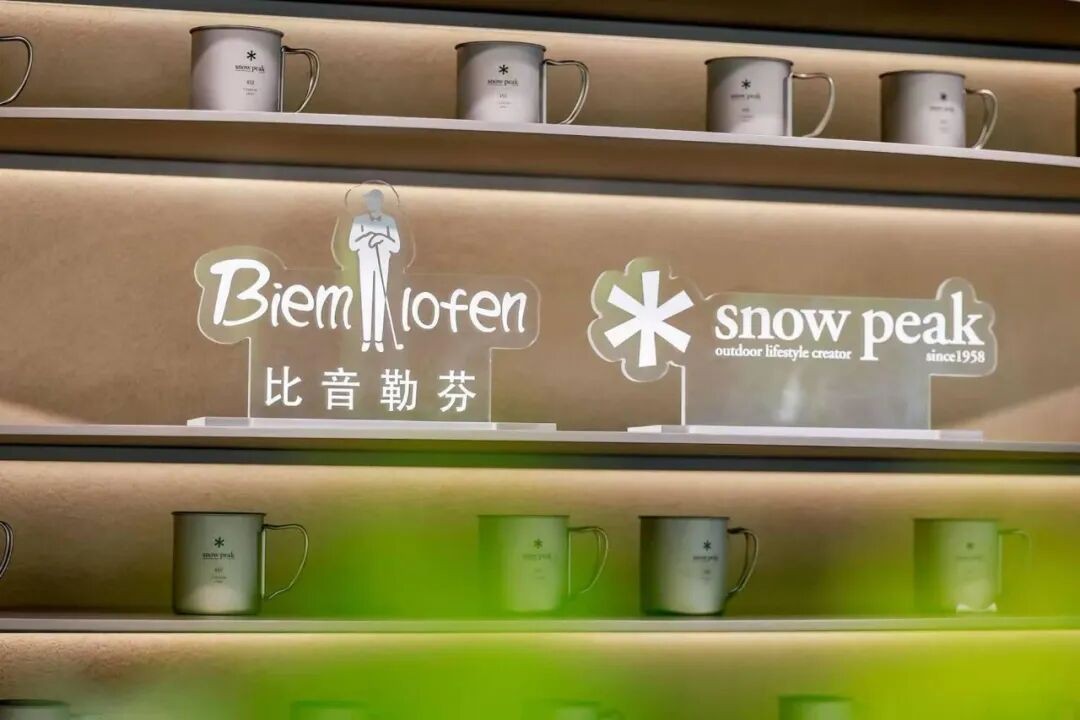
2023年,比音勒芬分别斥资约5700万欧元和3800万欧元,彻底买断法国奢华男装品牌CERRUTI 1881与英国百年品牌Kent & Curwen的全球商标所有权,借力国际奢侈品牌资产拓展高端运动时尚版图。2026年,比音勒芬收购日本顶级户外品牌Snow Peak 的中国大陆运营权,计划在十年内将Snow Peak在中国大陆市场打造为50亿规模,进一步丰富了其户外品牌矩阵。
到目前来说,“中国企业整合全球运动品牌”主要有三种方式:
一是全资收购,即获取品牌完整控制权,如安踏2025年以2.9亿美元收购狼爪,特步2023年全资收购索康尼;
二是买断中国区域商标使用权与经营权,如三夫户外2022年收购X-BIONIC中国区商标使用权和专利技术等;
三是成立合资公司并控股,如安踏与迪桑特成立合资公司,安踏持股51%。
然而,“买下来”仅仅是全球化长征的第一步,真正的考验在于投后的精细化运营与价值再造。海外经典品牌拥有独特的文化基因与科技积淀,中国企业既要注入敏捷高效的供应链与DTC直营零售能力,又要精心呵护其原生的品牌精神与核心客群认知。
写在最后
回望中国运动服饰产业走过的三十年,从昔日偏安一隅的代工厂与代销商,到如今斥巨资重构全球品牌版图的战略买家,中国运动品牌的“扫货”历程,折射出中国制造、中国供应链以及本土资本实力的深层跃迁。
中国运动品牌的终极目标,从来不只是做一个敏锐的“全球买手”,而是真正成长为具备跨文化驾驭能力的世界级产业领航者。






 粤公网安备44010602012222