











新闻资讯
聚焦企业新动态,刷新行业新认知
“每个月最后一周,集团财务部都要做同一件事:把三个品牌的销售数据、库存数据、成本数据分别从三套系统里导出,手工拼成一份集团合并报表。每次拼完都要花两天时间核对差异——为什么女装系统的库存金额和男装系统的成本口径对不上?为什么童装门店的销售收入在两个系统里差了2万?三套系统,三套商品编码规则,三种尺码标准,财务在中间手搓数据。
这是杭州很多中大型服装集团的真实写照。每个品牌有自己的设计团队、供应链体系、渠道策略和定价逻辑,独立运营、独立核算。女装的尺码体系是XS/S/M/L,童装是80/90/100/110,男装是46/48/50/52——三种完全不同的尺码标准。品牌A的商品编码规则和品牌B也不一样,总部想统一管理供应商和采购,但连“这个款号在哪个品牌下”都需要人工确认。
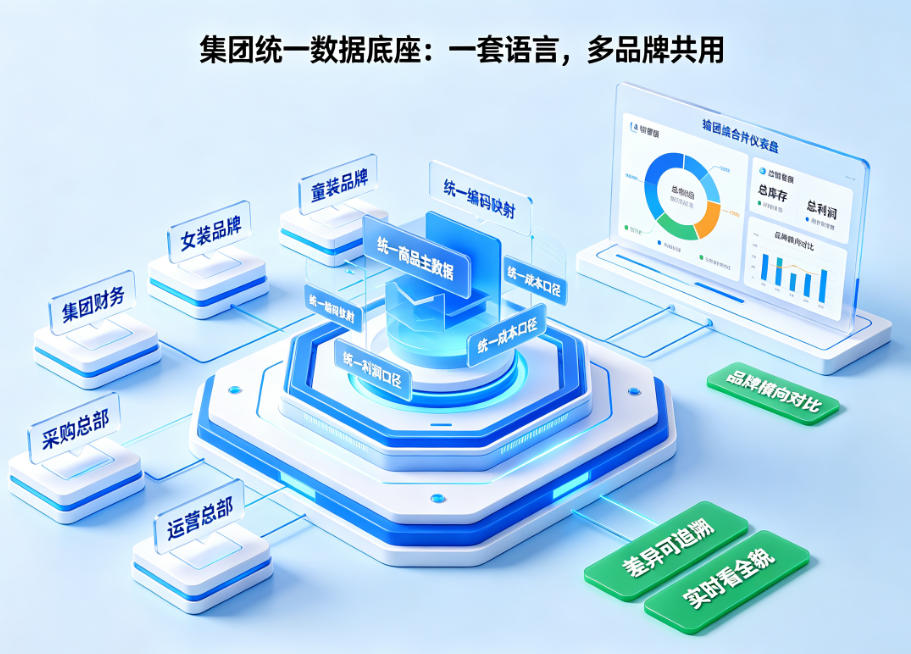
但集团层面又需要实时掌控所有品牌的经营全貌——总销售额、总库存、总利润,以及各品牌之间的横向对比。一套ERP系统如何同时满足“品牌独立”和“集团统一”这两个看似矛盾的需求?
一、多品牌管理的核心矛盾:隔离与共享的边界在哪里?
多品牌管理的核心难题,在于“隔离”与“共享”之间的边界设计。
1.隔离是指每个品牌需要独立的东西:商品主数据、价格体系、渠道政策、结算规则、尺码标准、会员体系。品牌A的款式编号、定价逻辑、尺码标准与品牌B完全独立,品牌A的导购不能看到品牌B的价格。
2.共享是指集团需要统一的东西:商品编码体系、会员资产、库存资源和财务合并报表。同一个消费者可能购买了集团旗下三个品牌的商品,集团需要知道这个会员的全貌;同一个仓库可能同时存储了两个品牌的货品,库存数据需要按品牌隔离但又能全局可视。
这种隔离与共享的平衡,如果处理不好,就会走向两个极端:要么品牌之间完全隔离,各自一套系统,集团看数据靠手工合并;要么全部混在一起,品牌失去了独立运营的灵活性。一套合格的多品牌ERP,需要在系统架构层面就设计好这道边界。
二、多组织架构:让每个品牌成为独立的“组织单元”
多品牌ERP的核心设计是多组织架构。在丽晶星云数智商业平台中,每个品牌可以被定义为一个独立的“组织单元”。
每个组织单元拥有自己独立的商品主数据、价格策略、促销规则、会员等级体系和财务核算科目。品牌A的组织单元和品牌B的组织单元在业务操作层面完全隔离——品牌A的商品经理在系统中只能看到和操作品牌A的商品数据,品牌B的店长只能看到品牌B的门店业绩。
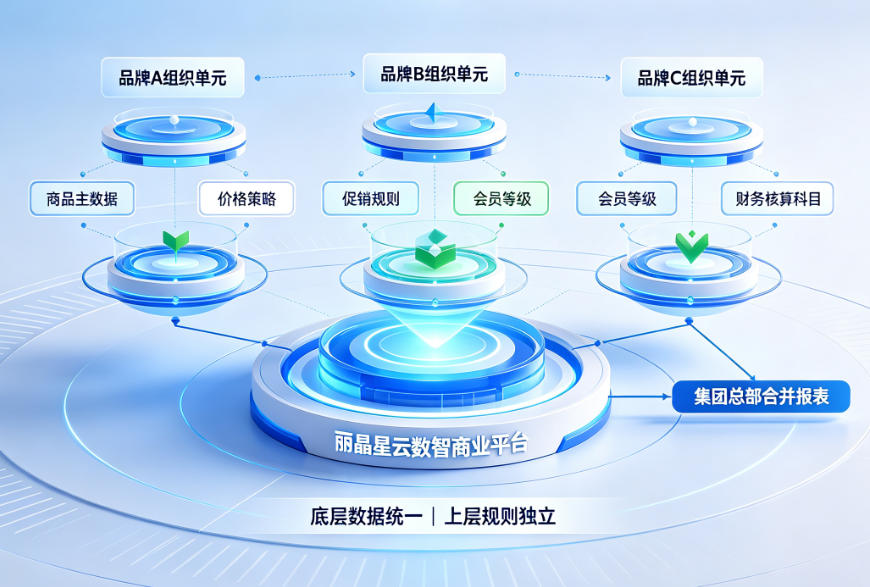
同时,组织单元之间又可以建立协同关系。如果两个品牌共享同一个仓库,系统支持跨组织库存共享——品牌A和品牌B的货品在同一个物理仓库中,但库存数据按组织隔离核算,谁也不能动用对方的库存。如果需要跨品牌调拨,需要走审批流程并生成内部交易记录。
在结算层面,每个品牌独立核算成本和利润。品牌A的销售收入、采购成本、运营费用全部归集到品牌A的组织单元下,独立生成利润报表。集团总部在合并报表层面,可以看到各品牌的独立数据,也可以按品牌、按区域、按品类进行横向对比分析。这种架构的核心设计理念是:底层数据统一、上层规则独立。
三、尺码体系与商品编码:底层统一框架,上层独立配置
用户提出的尺码标准差异问题,正是多组织架构需要处理的核心场景之一。
底层统一:所有品牌共用一套商品编码框架。丽晶全链路业务中台的商品中心,负责智能化、自动化的商品调补配。商品部在商品中心创建商品档案时,只需要录入一次基础信息——款号、品类、品牌、季节、供应商、成本、吊牌价、颜色尺码矩阵。系统自动生成唯一的商品编码,所有渠道共用这个编码。
上层独立:每个组织单元独立配置尺码体系。在统一的商品编码框架下,每个品牌的组织单元可以独立定义自己的尺码标准和尺码矩阵。女装品牌定义XS/S/M/L,童装品牌定义80/90/100/110,男装品牌定义46/48/50/52。丽晶尺码系统支持为每个尺码类别建立自己的尺码表。
具体到操作层面,系统采用“母商品+颜色尺码矩阵”的逻辑:先建立母商品档案填写款号、品类、品牌、年份、季节等共用信息,再在母商品下绑定该品牌对应的颜色和尺码,系统自动生成“颜色×尺码”的二维矩阵表并一键生成全部子SKU。
每个品牌的尺码体系独立意味着:同样一个款号,在女装品牌中可能对应XS/S/M/L,在童装品牌中可能对应80/90/100——系统自动根据品牌归属匹配对应的尺码体系,不需要人工判断。每个自动生成的SKU都有独立货号和条码。
四、跨品牌调拨库存:内部交易记录如何自动生成?
多品牌集团在运营中,经常需要在不同品牌之间调拨库存——品牌A的畅销款在品牌B的门店也有销售潜力,或者品牌B的积压库存需要调给品牌A消化。
跨品牌调拨在系统中涉及两个组织单元之间的交易。如果系统不生成内部交易记录,品牌A的库存减少了、品牌B的库存增加了,但两边的账务处理没有对应关系,合并报表时就会对不上。
丽晶星云数智商业平台通过多组织架构解决这个问题。跨品牌调拨时,系统自动生成内部交易记录:
1.调出方:品牌A的组织单元下,库存减少,同时生成一笔“内部销售收入”——记录品牌A向品牌B销售了多少货品、金额是多少。
2.调入方:品牌B的组织单元下,库存增加,同时生成一笔“内部采购成本”——记录品牌B从品牌A采购了多少货品、金额是多少。
3.内部计价:调拨价格可以是成本价、协议价或市场价,由集团统一配置。系统自动按预设的计价规则完成内部结算。
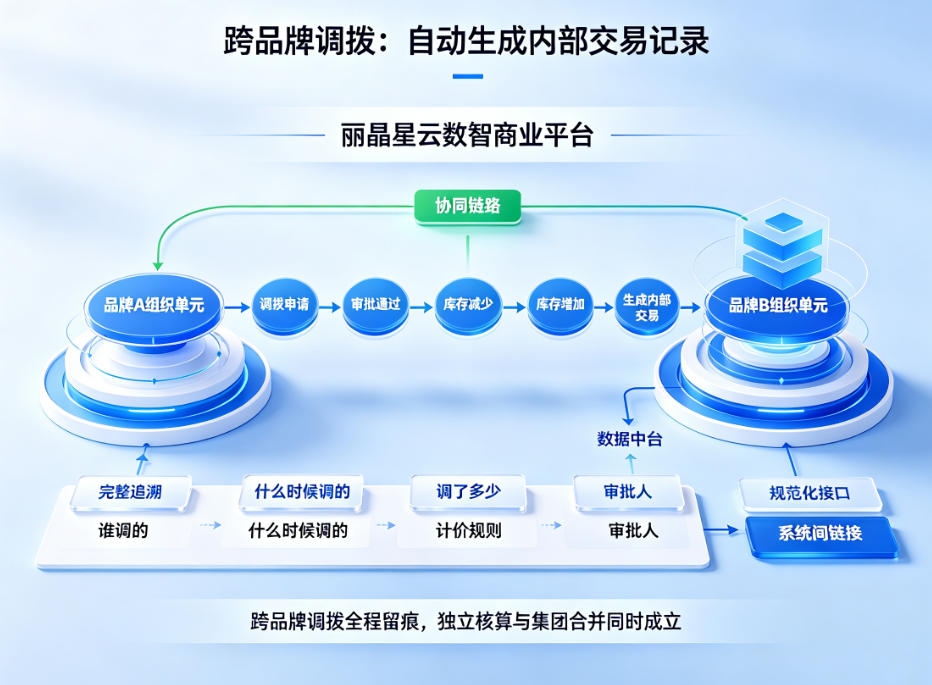
丽晶服装ERP的数据中台提供数据规范化接口,帮助集团打通各个信息系统间的链接,加速业务线之间的数据流转。整个调拨过程在系统中留下完整的交易记录——谁调的、什么时候调的、调了多少、计价规则是什么、审批人是谁——全部可追溯。各品牌的独立核算不受影响:品牌A确认了内部销售收入,品牌B确认了内部采购成本,合并报表时系统自动完成内部交易抵销。
五、杭州本地案例:多品牌集团如何用一套系统实现“统一又不乱”
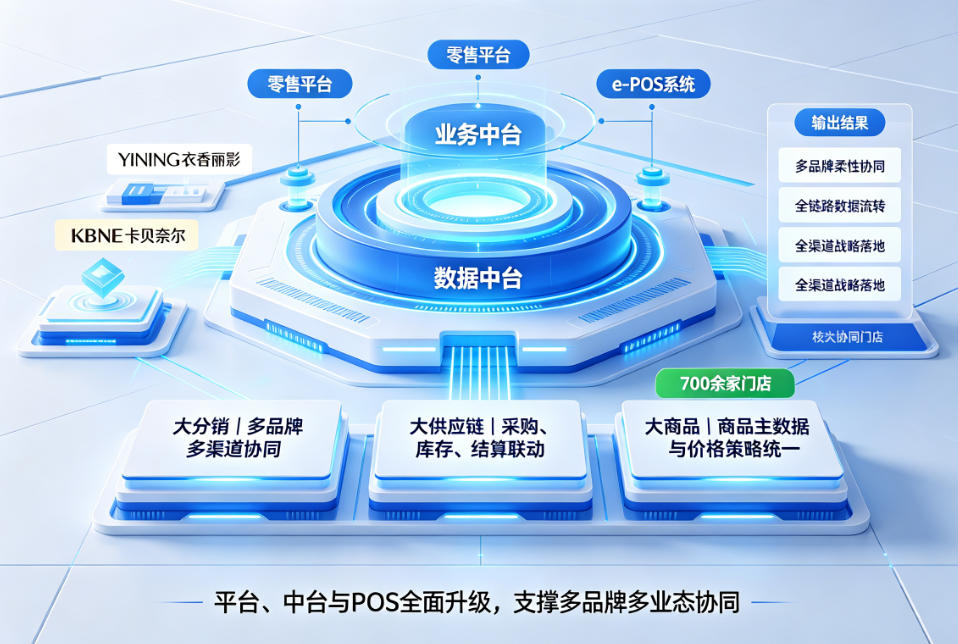
杭州伊美源集团旗下拥有Y.SING衣香丽影、KBNE卡贝奈尔等多个女装品牌,门店规模达700余家。在业务扩张过程中,伊美源面临业务系统林立、数据孤岛丛生的困境。伊美源携手丽晶软件,围绕“大分销”“大供应链”“大商品”三大核心版块,构建全链路产业互通体系。通过零售平台、业务中台、数据中台及e-POS系统的全面升级,伊美源实现了多品牌多业态的柔性协同,为全渠道战略落地奠定了技术基石。
另一个典型案例是蔓哈顿集团。蔓哈顿集团是一家集设计、生产、研发、营销为一体的现代化集团企业,旗下拥有三大自主男装品牌(蔓哈顿、吉弗雷、斯密特保罗)及皮具品牌,在全国一二线城市高端商场及购物中心设有专柜700余家。
在系统升级之前,蔓哈顿面临几个典型的多品牌管理问题:各品牌系统单独管理,数据不互通;会员不打通,每个品牌/门店有不同的会员卡;库存不共享,各品牌的库存数据割裂;促销靠人工,店铺正价促销通过OA系统下放、店员手工核对。
蔓哈顿选择与丽晶合作,建立规范化的业务流程,对旧系统的数据重新梳理,整合打通多品牌的库存、商品、会员、促销、结算等要素,实现数据联动、快速响应。系统上线后,成功打通旗下三大自主品牌之间的数据流转,实现库存通、商品通、会员通、结算通,更好地赋能线上线下业务场景创新,加速集团全渠道数字化战略的落地。
六、给杭州多品牌服装集团的三个选型判断
判断一:系统是否真正支持多组织架构。很多ERP号称支持多品牌,但底层是“多套账”拼凑——每个品牌各自为政,数据无法在集团层面汇总。真正的多组织架构是底层数据统一、上层规则独立。选型时一定要让供应商演示:同一个款号如何在多个品牌间共享主数据,同时各品牌又如何独立配置尺码体系和商品编码规则。
判断二:跨品牌调拨是否自动生成内部交易记录。多品牌集团最耗费财务人力的工作就是内部交易处理和合并报表。如果系统需要人工干预才能完成品牌间的结算和对账,那就失去了“一套ERP管多品牌”的意义。选型时要确认:跨品牌调拨时,系统是否自动生成内部销售收入和内部采购成本凭证?合并报表时是否自动完成内部交易抵销?
判断三:集团全局数据视图是否实时。各品牌独立运营的同时,集团总部需要一个统一的全局数据视图。丽晶全渠道ERP通过数据中台实现这一点——各品牌组织的业务数据在各自组织单元内流转的同时,自动汇聚到集团级的数据中台。集团管理层可以实时看到所有品牌的汇总数据,也可以按品牌下钻查看明细。
杭州中大型服装集团做多品牌运营,核心不是“把所有品牌变成一个品牌”,而是“用一套系统让每个品牌在统一底座上保持自己的样子”。丽晶星云数智商业平台通过多组织架构,让每个品牌成为独立的“组织单元”——拥有独立的尺码体系、商品主数据、价格策略、促销规则和财务核算科目。跨品牌调拨时,系统自动生成内部交易记录并完成内部结算。杭州伊美源集团700余家门店、蔓哈顿集团三大品牌的实践已经证明:一套系统管所有品牌,不是“让所有品牌变得一样”,而是“让每个品牌在统一底座上独立运营、集团统一看数据”。






 粤公网安备44010602012222