











新闻资讯
聚焦企业新动态,刷新行业新认知
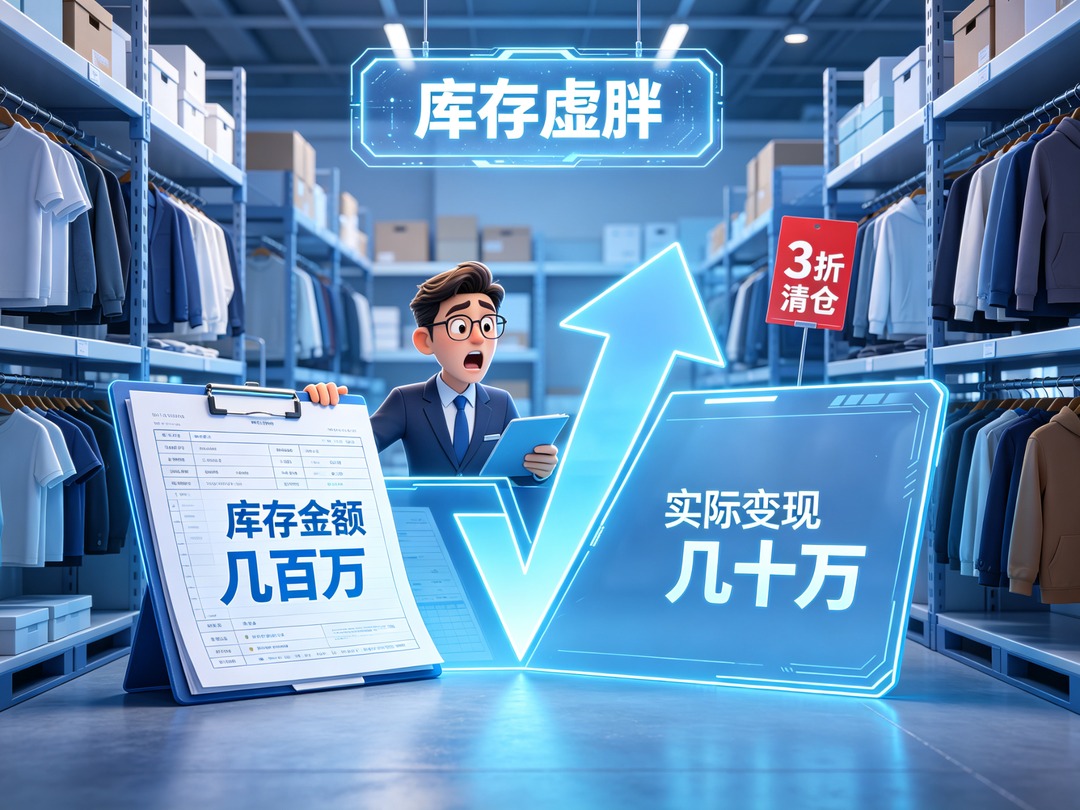
“系统里显示库存金额还有几百万,但季末清仓实际能变现的可能只有几十万。”
这是服装品牌季末盘点时最真实的落差。ERP的库存报表上,每一件商品都按采购成本价挂在账上——这件大衣成本800元,那件连衣裙成本300元,加起来库存金额几百万。但到了季末,消费者不会按成本价买单。清仓打3折,800元的大衣卖240元,300元的连衣裙卖90元。账面成本与实际变现能力之间的差额,就是库存的“虚胖”。
问题在于:传统的ERP库存估值逻辑是“成本导向”——采购入库时成本是多少,出库和库存报表就按多少算。这套逻辑在季初没有问题,但到了季中后期,它无法回答一个最关键的问题:这批货到底还能值多少钱?
一、成本导向的库存估值,为什么“看不清”库存健康度?
传统ERP的库存金额,本质上是一个“历史成本”的概念。它记录的是“这批货当时花了多少钱进来”,而不是“这批货现在还能卖多少钱”。
这个偏差在季初不明显——新品刚上市,成本价和可变现价值之间差距不大。但到了季中后期,偏差会被迅速放大。一件商品上市60天后,如果售罄率只有20%,它的实际可变现价值已经远低于成本价。但ERP的库存报表上,它仍然按成本价挂着,没有任何“贬值”的信号。
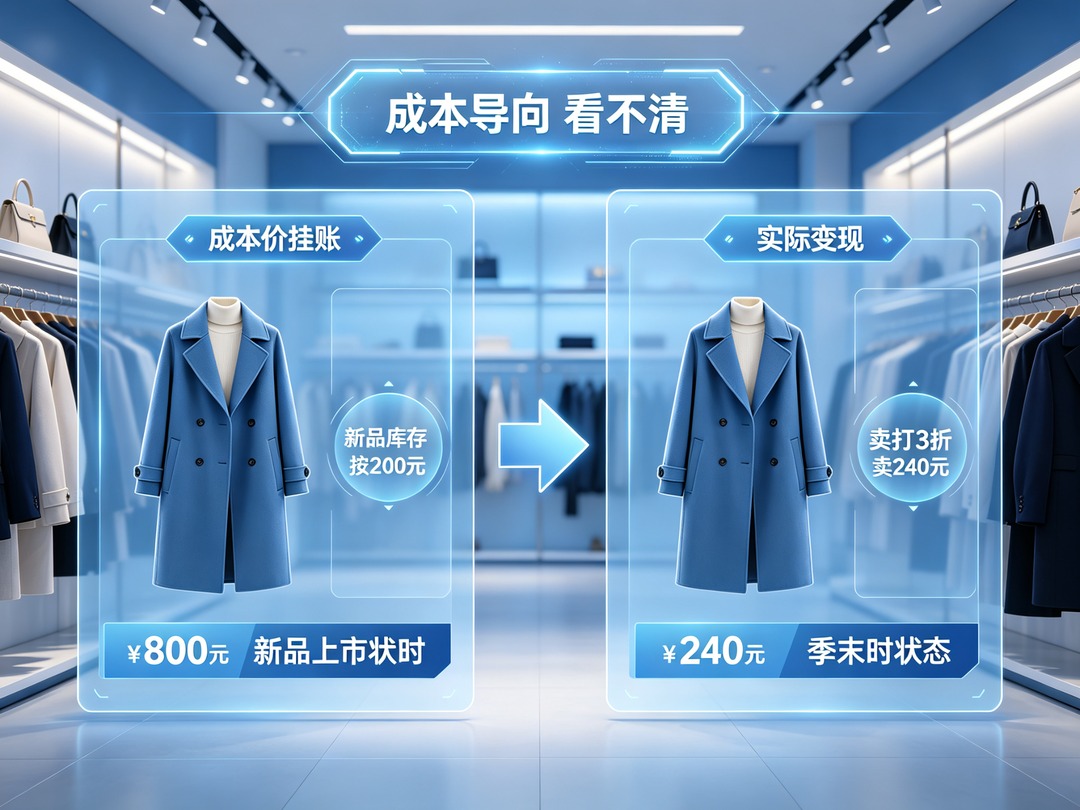
结果就是:管理层看到的是一个“虚胖”的库存金额,而不是一个真实的库存健康度。
几百万的库存金额,可能对应的只是一堆“账面资产”——实际变现能力可能只有账面价值的30%甚至更低。库存周转天数、资金占用、现金流压力,全部被这个“虚胖”的数字掩盖了。
二、丽晶ERP的商品分级模型:用“动态价值”替代“静态成本”
丽晶ERP无法直接输出一个“可变现净值”的财务数字,但它通过商品自动分级模型,为品牌提供了评估库存真实健康度的核心工具。这套模型的逻辑是:用商品当前的实际经营表现,来替代静态的成本数据,判断它到底“还能不能卖、还能卖多少”。
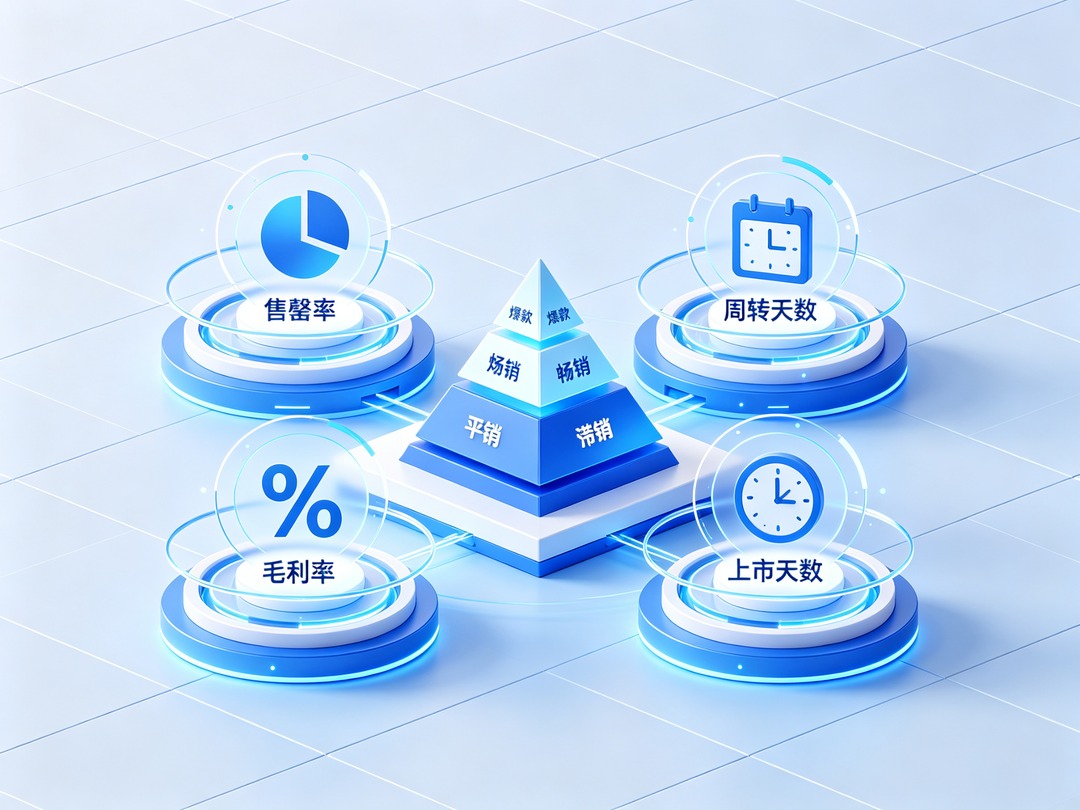
丽晶服装ERP的商品分析模块,基于四个核心指标自动完成商品分级:
指标一:售罄率。已售数量除以(已售数量+剩余库存)。爆款的售罄率通常超过70%,畅销款在40%到70%之间,平销款在20%到40%之间,滞销款低于20%。售罄率低于20%的商品,意味着市场已经“用脚投票”拒绝了这款货——它的可变现价值正在快速衰减。
指标二:库存周转天数。当前库存量除以日均销量。周转天数低于14天的商品流动很快,高于45天的商品说明积压严重。滞销款的周转天数往往超过60天——每多压一天,可变现价值就少一点。
指标三:毛利率。高毛利商品即使售罄率偏低,仍有调拨和保留的价值;低毛利商品的清仓紧迫度更高,多放一天就多亏一天。
指标四:上市天数。同样60%的售罄率,上市30天和上市90天的意义完全不同。上市天数需要与售罄率结合,判断商品当前所处的生命周期阶段。
系统为每个SKU计算一个综合评分,根据评分划定爆款、畅销款、平销款、滞销款四个等级。这个分级结果,本质上就是对库存“可变现能力”的动态评估——爆款和畅销款的可变现价值接近甚至高于成本价,平销款的可变现价值在成本价附近波动,滞销款的可变现价值已经显著低于成本价。
三、从“看成本”到“看变现能力”:ERP的库存健康度评估逻辑
基于商品分级模型,丽晶ERP提供了一套“动态价值导向”的库存健康度评估框架:
第一层:库存结构健康度。不是看“库存金额是多少”,而是看“库存金额中,爆款和畅销款占多少、平销款占多少、滞销款占多少”。如果库存金额中滞销款的占比超过30%,说明库存的“变现质量”很差——账面金额再高,实际能变现的比例也有限。
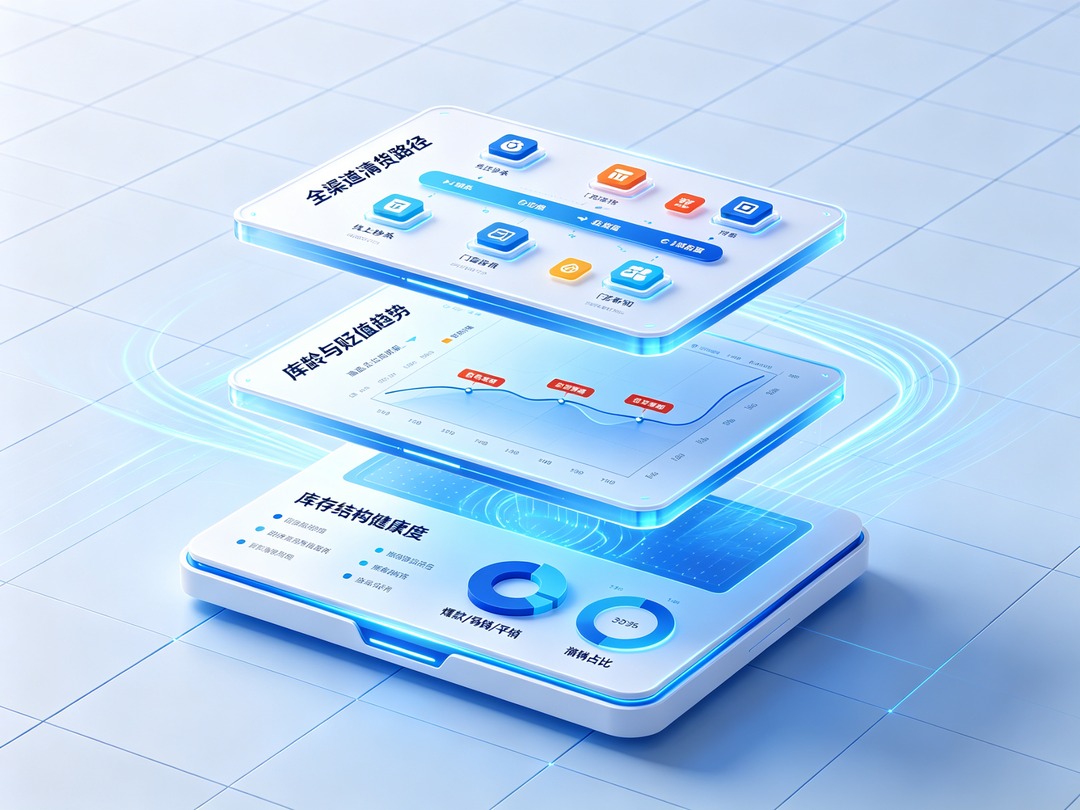
第二层:库龄与贬值趋势。丽晶ERP的商品生命周期分析和库存预警功能,自动识别滞销品、高库存商品和临季商品。库存预警Agent可以提前30天预判滞销风险,自动触发调拨或促销指令。这意味着品牌可以在商品的可变现价值开始衰减的“早期”就采取行动,而不是等到季末才发现“卖不动了”。
第三层:全渠道清货路径规划。系统根据各渠道的消化能力自动分配清货任务——线上商城适合做限时秒杀、直播间闪购;线下门店适合做限时折扣、会员专场。系统还能结合门店预售功能,让导购销售门店没有的货品,将可售商品从本店存货扩展到全渠道商品。清货路径的优化,本质上是在“变现能力下降”的过程中,找到“变现效率最高”的渠道组合。
四、ERP能做的是“提供判断依据”,而不是“替代财务估值”
需要明确的是:ERP系统不是财务估值工具。 按“成本与可变现净值孰低”计提存货跌价准备,是财务准则层面的操作,需要财务人员基于库龄结构、未来销售预测、预估售价和销售开支等关键因素做出专业判断。
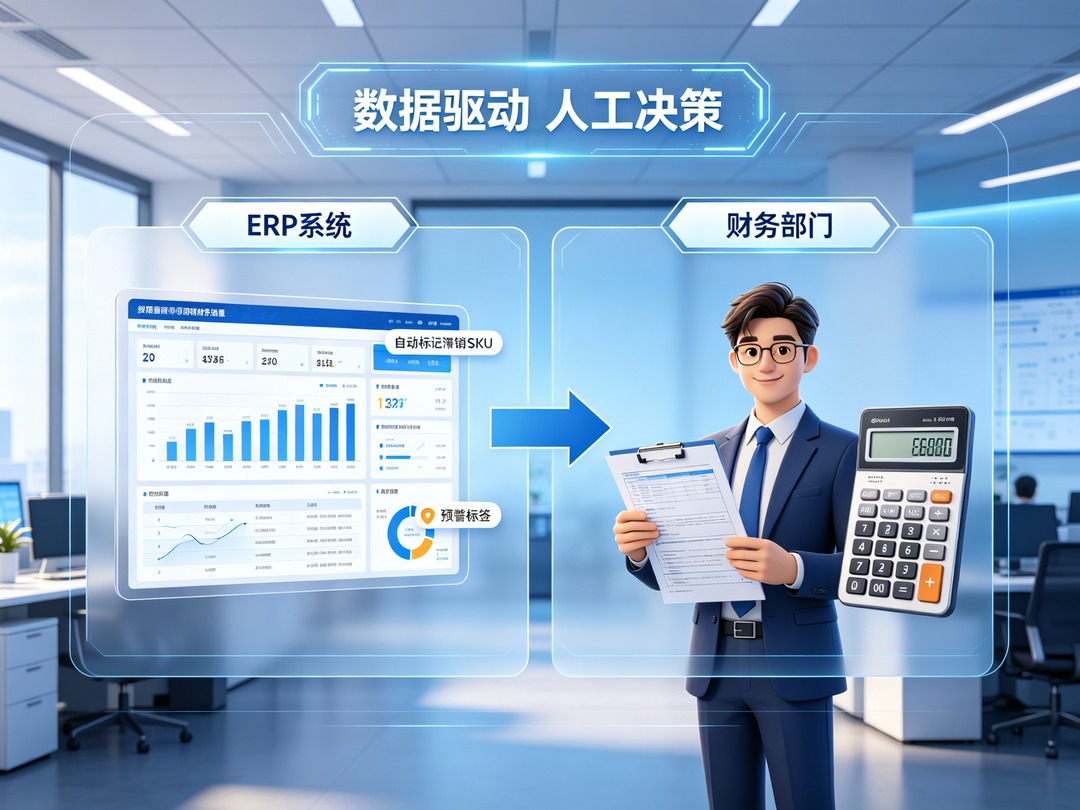
但ERP系统能做的是:为财务估值提供“提前判断的依据”。 当一个SKU被系统标记为“滞销款”时,财务人员就知道这个SKU的可变现价值可能已经低于成本价,需要重点关注;当一个SKU的库存周转天数超过60天时,财务人员就知道这个SKU的贬值趋势已经形成,可能需要计提跌价准备。
ERP的价值在于“把库存健康度从一个季度才评估一次的静态指标,变成每天都能看到的动态信号”。当系统每天都在告诉品牌“哪些货卖得动、哪些货卖不动、哪些货该清了”,品牌就不会等到季末盘点时才发现“账面几百万、实际几十万”的落差。
结语
库存金额几百万,实际能变现的只有几十万——这个落差的根源,在于ERP的库存估值逻辑是“成本导向”的,而品牌真正需要的是“变现能力导向”的。
丽晶ERP通过商品自动分级模型,用售罄率、库存周转天数、毛利率、上市天数四个动态指标来评估每一款商品的真实状态。当库存健康度的评估从“看成本”切换到“看变现能力”时,品牌对现金流的掌控才真正从“事后被动”变成“事前主动”。






 粤公网安备44010602012222